Un ballon de football qui traverse la baie vitrée du salon, une branche d’arbre projetée par une rafale contre la fenêtre de la chambre : on se retrouve avec du verre au sol et une ouverture béante sur l’extérieur. La priorité, c’est de sécuriser le logement.
Juste après, il faut déclarer le bris de glace à son assurance habitation dans les règles, sous peine de voir son indemnisation réduite ou refusée. Voici la marche à suivre, étape par étape, avec les délais à respecter, les pièges courants et ce qu’on peut réellement attendre de son contrat.
Avant la déclaration : les gestes qui protègent votre dossier
On pense d’abord au coup de fil à l’assureur, mais les premières minutes après le sinistre conditionnent la suite. Un dossier solide se construit dès la découverte du dommage.
Photographier avant de toucher
Prenez plusieurs clichés du vitrage endommagé sous différents angles, en incluant le cadre et l’environnement immédiat. Si un objet a causé le bris (caillou, branche), photographiez-le à côté de la vitre cassée. Ces images servent de preuve et facilitent le travail de l’expert si votre assureur en mandate un.
Sécuriser sans jeter
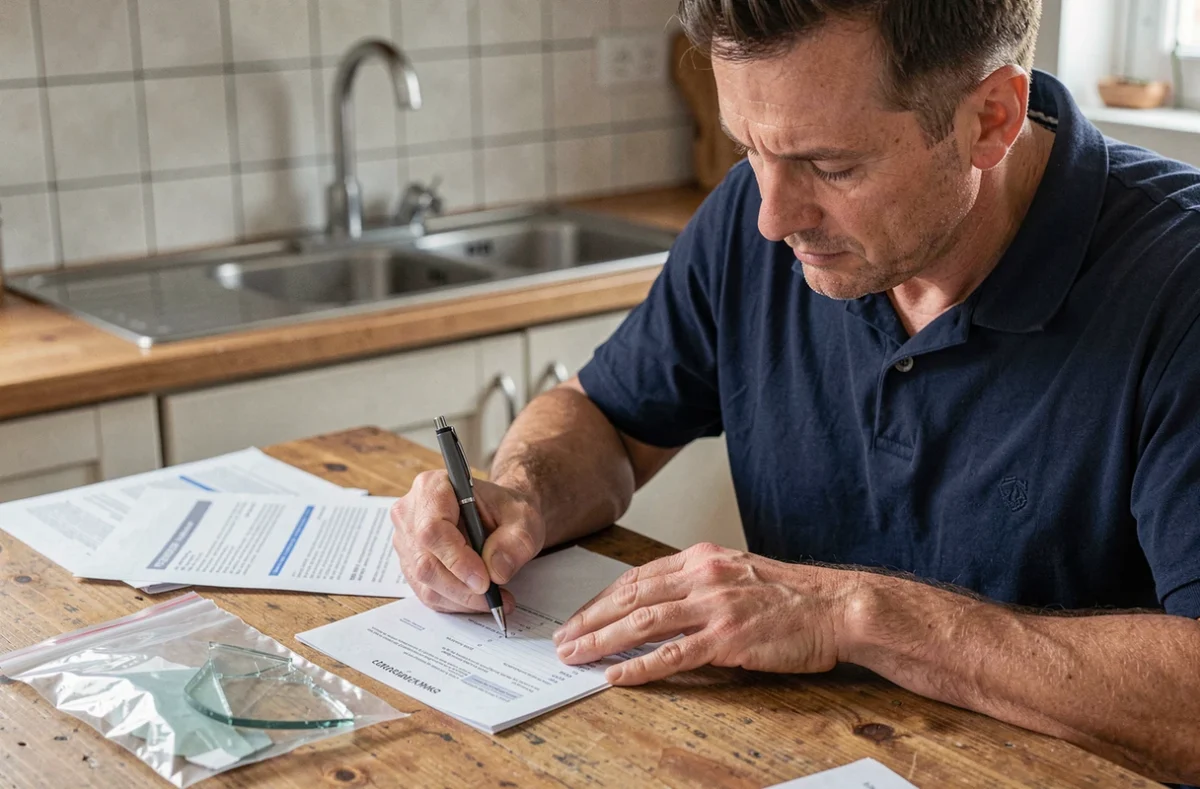
Ramassez les éclats pour éviter les blessures, mais conservez au moins un morceau de verre significatif. Certains experts vérifient la nature du vitrage (simple, double, feuilleté) pour chiffrer l’indemnisation. Si le logement reste exposé aux intempéries ou à une intrusion, posez une planche, un film plastique épais ou faites intervenir un vitrier en urgence.
Gardez la facture de cette intervention provisoire : elle peut être prise en charge au titre des mesures conservatoires, selon les termes de votre contrat.
Déposer plainte en cas de vandalisme ou de tentative d’effraction
Quand le bris résulte d’un acte malveillant, un dépôt de plainte au commissariat ou à la gendarmerie est nécessaire. Le récépissé sera exigé par l’assureur pour traiter le dossier. Sans cette pièce, la déclaration de sinistre risque d’être classée sans suite.
Délai et contenu de la déclaration de sinistre bris de glace
C’est le cœur de la procédure, et c’est là que beaucoup de dossiers déraillent, souvent par méconnaissance du calendrier.
Le délai légal : cinq jours ouvrés
Le Code des assurances fixe un délai de déclaration de cinq jours ouvrés à compter de la découverte du dommage. En cas de vol ou de vandalisme, ce délai tombe à deux jours ouvrés. Passé ce délai, l’assureur peut opposer une déchéance de garantie, c’est-à-dire refuser purement et simplement l’indemnisation.
À noter : lors d’événements climatiques majeurs ou de catastrophes collectives, les assureurs prolongent parfois ce délai. France Assureurs a par exemple indiqué qu’après les incendies survenus en Gironde, dans les Landes et dans le Var, le délai de déclaration avait été prolongé jusqu’au 31 août. En cas d’événement exceptionnel, vérifiez les consignes diffusées par votre assureur ou les autorités plutôt que d’appliquer mécaniquement le délai habituel.
Les informations à transmettre
La déclaration doit être précise. Voici ce qu’elle doit contenir :
- Vos coordonnées complètes et votre numéro de contrat d’assurance habitation.
- La date, l’heure (même approximative) et les circonstances du sinistre : accident domestique, intempérie, vandalisme, cause inconnue.
- La description de l’élément endommagé : type de vitrage, dimensions, localisation dans le logement (fenêtre de cuisine, baie vitrée du séjour, porte-fenêtre).
- Les photos prises après le sinistre, la facture d’achat du vitrage si vous l’avez conservée, le récépissé de plainte le cas échéant.
- La facture du vitrier si une intervention d’urgence a déjà eu lieu.
Par quel canal déclarer
La plupart des contrats acceptent une déclaration par téléphone, via l’espace client en ligne ou par courrier recommandé avec accusé de réception. Le recommandé reste la seule preuve incontestable de la date d’envoi. Si vous déclarez par téléphone ou en ligne, conservez une trace écrite (e-mail de confirmation, capture d’écran, numéro de dossier).
Garantie bris de glace en assurance habitation : ce qui est couvert et ce qui ne l’est pas
On découvre souvent l’étendue réelle de sa garantie au moment du sinistre. Mieux vaut connaître les limites avant.
Les éléments généralement couverts
La garantie bris de glace d’un contrat multirisque habitation (MRH) couvre en principe les surfaces vitrées fixes du logement : vitres de fenêtres, baies vitrées, portes-fenêtres, miroirs scellés. Le dommage pris en charge est la casse franche. Les rayures, fêlures superficielles et ébréchures sont presque toujours exclues.
Les extensions à vérifier dans votre contrat
Certains contrats élargissent la couverture à des éléments que la garantie de base ignore :
- Les vérandas et verrières.
- Les plaques vitrocéramiques et inserts de cheminée.
- Les panneaux photovoltaïques.
- Les parois de douche et les aquariums encastrés.
Ces extensions sont rarement incluses d’office. Elles figurent dans les options ou les formules haut de gamme. Si votre véranda représente une surface vitrée importante, vérifiez que votre contrat la mentionne explicitement.
Les exclusions courantes
La vétusté et le défaut d’entretien figurent parmi les premiers motifs de refus d’indemnisation. Un double vitrage qui se fissure progressivement à cause d’un joint défaillant ne relève pas du bris de glace accidentel. De même, un dommage survenu pendant des travaux réalisés par l’assuré lui-même est souvent exclu.
Les objets mobiliers en verre (vases, tables basses, écrans) ne sont pas couverts par la garantie bris de glace : ils relèvent, le cas échéant, d’autres garanties du contrat (dommages aux biens mobiliers).
Franchise et indemnisation bris de glace : à quoi s’attendre
Le montant qui reste à votre charge après un bris de glace peut surprendre, surtout sur les petits sinistres.
Le mécanisme de la franchise
La franchise est la somme que l’assureur déduit de l’indemnisation. Elle peut être exprimée en montant fixe ou en pourcentage du dommage. Sur un bris de glace, la franchise absorbe parfois une part significative du coût de remplacement, notamment quand il s’agit d’une petite vitre simple.
Avant de déclarer un sinistre de faible montant, comparez le coût du remplacement avec le montant de votre franchise. Si les deux sont proches, déclarer peut ne présenter aucun intérêt financier et ajoute un sinistre à votre historique.
Le calcul de l’indemnisation
L’assureur indemnise sur la base du coût de remplacement du vitrage, souvent avec application d’un coefficient de vétusté. Les contrats récents proposent parfois un remplacement en valeur à neuf, mais cette option se négocie à la souscription.
Si l’assureur mandate un expert, celui-ci évalue la nature du vitrage, ses dimensions et le coût de remplacement à neuf. L’indemnisation peut être versée directement à un vitrier partenaire ou à l’assuré sur présentation de facture, selon les modalités prévues au contrat.
Refus de prise en charge : les recours possibles
Une déclaration bien faite n’aboutit pas toujours à une indemnisation. Quand l’assureur refuse, il notifie sa décision par écrit en invoquant une clause du contrat.
Commencez par relire les conditions générales et particulières de votre contrat. Le motif invoqué doit correspondre à une exclusion clairement rédigée. Si le refus vous semble injustifié, adressez un courrier recommandé au service réclamations de votre assureur en joignant vos preuves (photos, factures, témoignages).
En l’absence de réponse satisfaisante, vous pouvez saisir le Médiateur de l’Assurance, un recours gratuit. Les retours varient sur l’issue de cette médiation, mais elle oblige l’assureur à formaliser sa position et accélère souvent le déblocage du dossier.
Les erreurs fréquentes qui retardent ou annulent l’indemnisation
En pratique, les dossiers qui traînent partagent souvent les mêmes défauts. Faire remplacer la vitre avant toute photo, jeter les morceaux de verre, oublier de conserver la facture du vitrier d’urgence : chacun de ces oublis complique le traitement.
Autre piège courant : déclarer un bris de glace sur un élément qui ne figure pas dans le périmètre de la garantie souscrite. On pense par exemple aux plaques de cuisson vitrocéramiques, qui ne sont couvertes que si une extension spécifique est prévue au contrat. Vérifier ses conditions particulières avant de déclarer évite un refus et la frustration qui va avec.
Enfin, ne pas respecter le délai de cinq jours ouvrés reste le motif de rejet le plus simple à invoquer pour un assureur. Déclarez le sinistre le jour même si possible, même si vous n’avez pas encore tous les justificatifs : ils peuvent être transmis dans un second temps.
Si vous souhaitez vérifier que votre assurance habitation couvre correctement le bris de glace ou comparer les garanties disponibles, remplissez le formulaire de demande de devis gratuit ci-dessous. Un professionnel vous rappelle pour faire le point sur votre contrat.