Un appartement mis en location subit un dégât des eaux pendant une période de vacance locative. Le locataire précédent est parti, le suivant n’a pas encore signé le bail. Aucune assurance habitation de locataire n’est active. Les réparations du plancher et du plafond du voisin du dessous sont à la charge du propriétaire. Ce scénario, banal, illustre pourquoi l’assurance des murs en tant que propriétaire non occupant mérite une attention particulière, bien au-delà de la simple obligation légale en copropriété.
Ce que couvre réellement une assurance murs propriétaire non occupant
Le terme « assurance murs » désigne la couverture du bâti lui-même, par opposition aux biens mobiliers du locataire. Concrètement, elle protège la structure du logement : murs porteurs, cloisons, sols, plafonds, canalisations encastrées, installations électriques fixes. Si un incendie détruit la cuisine équipée intégrée au logement, c’est cette garantie qui intervient.
Pourquoi cette distinction compte-t-elle ? Parce que le contrat d’assurance habitation souscrit par votre locataire couvre ses meubles, ses effets personnels et sa responsabilité civile locative. Les murs et les parties fixes restent sous la responsabilité du propriétaire. Si le locataire résilie son contrat ou si le logement reste vacant, aucune couverture ne protège le bâti sans un contrat PNO.
L’article 9-1 de la loi du 10 juillet 1965 impose à chaque copropriétaire, occupant ou non, de s’assurer en responsabilité civile. La PNO est le contrat habituellement utilisé pour satisfaire cette obligation. Les garanties dommages aux biens, elles, restent facultatives. C’est un point que beaucoup de propriétaires ignorent : la loi impose la responsabilité civile, pas la couverture intégrale du bâti.
Garanties dommages : facultatives mais déterminantes
Un contrat de base limité à la responsabilité civile coûte peu, mais il ne rembourse rien si vos propres murs sont endommagés. Ajouter les garanties dégât des eaux, incendie et catastrophes naturelles transforme le contrat en véritable filet de sécurité patrimonial.
Prenons le cas d’un retrait-gonflement des argiles qui fissure les fondations. Sans la garantie catastrophes naturelles incluse dans votre PNO, la réparation reste intégralement à votre charge. Avec cette garantie, le sinistre est pris en charge après publication d’un arrêté de catastrophe naturelle.
Coût d’un contrat PNO et évolution tarifaire en 2025-2026
La cotisation annuelle d’un contrat PNO est en moyenne deux fois moins élevée que celle d’un propriétaire occupant. France Assureurs a relevé un coût moyen de 143 euros HT par an pour un propriétaire non occupant, contre 283 euros HT par an pour un occupant (chiffres 2020).
Vous pourriez penser que ce tarif reste stable. Ce n’est plus le cas. Depuis le 1er janvier 2025, la surprime catastrophes naturelles est passée de 12 % à 20 %. Cette hausse s’applique à tous les contrats couvrant les dommages aux biens, y compris les PNO. Pour un propriétaire dont le logement se situe en zone argileuse ou inondable, l’impact sur la prime annuelle est direct.
Les cotisations des contrats non occupants augmentent d’ailleurs plus vite que celles des contrats occupants. Cette tendance haussière spécifique s’explique par la sinistralité plus élevée des logements loués (usure plus rapide, turnover de locataires, périodes de vacance).
Fourchettes de prix selon le profil du bien
Le montant varie fortement selon la surface, la localisation et les garanties choisies. Voici les critères qui font varier la prime :
- La superficie du logement : un studio en centre-ville coûte logiquement moins cher à assurer qu’une maison de quatre pièces en zone périurbaine.
- La localisation géographique : un bien situé en zone exposée aux inondations ou au retrait-gonflement des argiles entraîne une surprime plus élevée qu’un logement en zone à faible risque.
- Le niveau de garanties : un contrat limité à la responsabilité civile coûte sensiblement moins qu’une formule multirisque incluant dégât des eaux, incendie, vol et catastrophes naturelles.
- Le type de location : la location saisonnière, avec un turnover important, est perçue comme plus risquée et génère des primes plus élevées qu’une location classique en bail de trois ans.
Trois situations où l’absence de PNO coûte cher
Plutôt que de lister des avantages abstraits, examinons les scénarios concrets où l’absence de contrat PNO place le propriétaire en difficulté financière.
Vacance locative et sinistre simultané
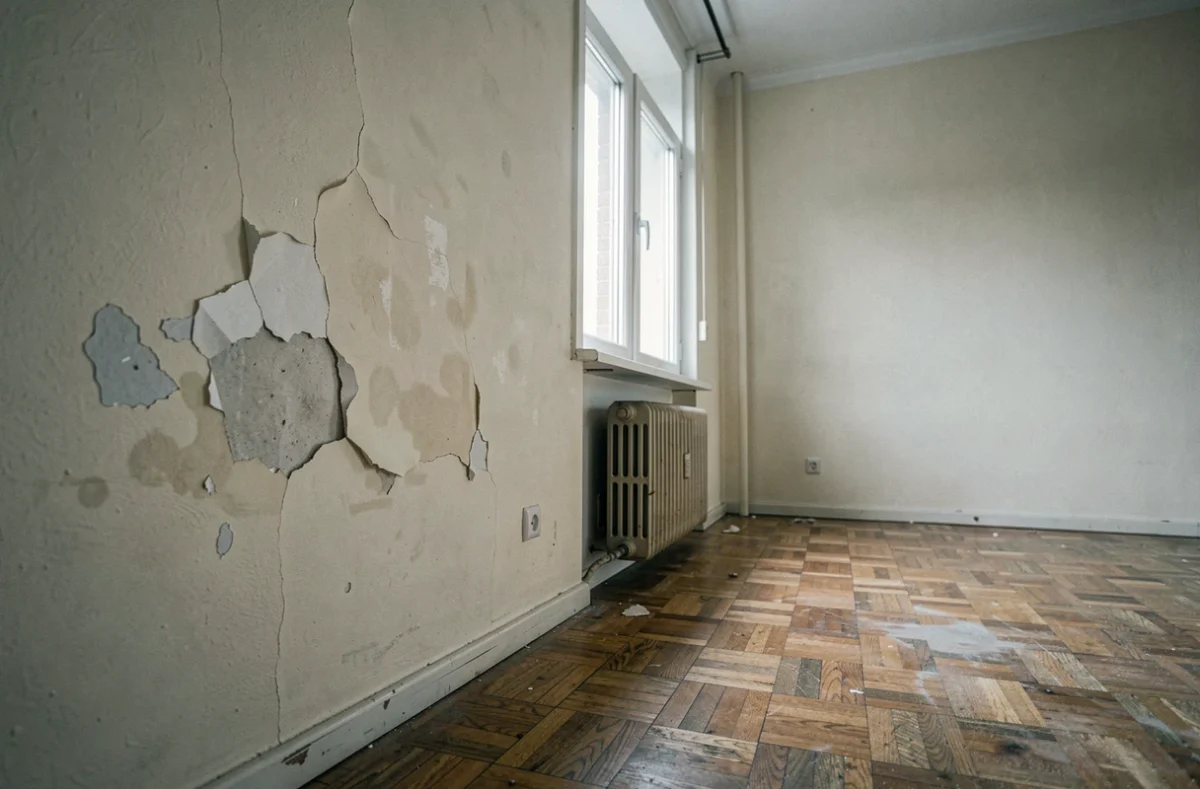
Entre deux locataires, le logement est vide. Aucune assurance habitation de locataire n’est active. Une canalisation éclate un week-end de février. L’eau endommage le parquet, traverse le plancher et abîme le plafond de l’appartement du dessous. Sans PNO, le propriétaire assume les réparations chez lui et l’indemnisation du voisin. La vacance locative est la période de vulnérabilité maximale pour un bien non assuré.
Locataire sous-assuré ou non assuré
La loi oblige le locataire d’un logement non meublé à souscrire une assurance habitation. En pratique, certains locataires laissent leur contrat expirer ou choisissent des garanties minimales. Si un incendie se déclare et que l’assurance du locataire ne couvre pas l’intégralité des dommages au bâti, le propriétaire comble la différence. La PNO joue alors un rôle de complément nécessaire.
Recours du syndicat de copropriété
En copropriété, un sinistre qui prend naissance dans votre lot et endommage les parties communes génère un recours du syndicat contre vous. La garantie responsabilité civile de votre contrat PNO prend en charge ce recours. Sans elle, vous faites face seul aux frais de remise en état des parties communes, qui peuvent représenter des montants très élevés (colonnes d’eau, cages d’escalier, halls d’entrée).
Critères de choix d’un contrat PNO adapté à votre bien
Tous les contrats PNO ne se valent pas. Certains points méritent une vérification attentive avant de signer.
Vérifiez le montant de la franchise par type de sinistre. Certains contrats affichent une prime attractive mais appliquent des franchises élevées sur le dégât des eaux ou les catastrophes naturelles. Comparez la franchise par garantie, pas uniquement la cotisation annuelle.
Regardez si le contrat inclut une garantie perte de loyers. En cas de sinistre rendant le logement inhabitable, cette garantie compense les loyers non perçus pendant la durée des travaux. Pour un propriétaire bailleur, c’est un filet de sécurité financier concret.
Vérifiez la couverture en cas de location saisonnière. Certains contrats PNO standard excluent les locations de courte durée. Si vous louez sur des plateformes de location saisonnière, il faut un contrat qui couvre explicitement ce mode d’exploitation.
Pièges fréquents à éviter lors de la souscription
- Confondre l’assurance du syndicat de copropriété avec sa propre PNO : l’assurance de l’immeuble couvre les parties communes, pas votre lot privatif. Les deux contrats sont complémentaires, pas interchangeables.
- Négliger la déclaration de travaux : si vous rénovez le logement (nouvelle cuisine, salle de bains refaite), le contrat doit être mis à jour pour que la valeur déclarée reflète la réalité. Sinon, l’indemnisation sera réduite proportionnellement.
- Oublier de vérifier les délais de carence : certains contrats imposent un délai de plusieurs mois avant que certaines garanties ne prennent effet. Un sinistre survenant pendant cette période ne sera pas couvert.
Assurance PNO et copropriété : articulation des garanties
La question revient souvent : si la copropriété a déjà une assurance immeuble, pourquoi souscrire une PNO en plus ? La réponse tient dans la répartition des responsabilités.
L’assurance de la copropriété couvre les parties communes (toiture, façade, cage d’escalier, canalisations collectives). Votre lot privatif, lui, relève de votre propre couverture. Si un dégât des eaux provient d’une canalisation encastrée dans votre appartement, c’est votre PNO qui intervient, pas l’assurance de l’immeuble.
Un propriétaire en copropriété a besoin de trois couvertures complémentaires : l’assurance de l’immeuble (souscrite par le syndicat), sa propre PNO (pour son lot privatif et sa responsabilité civile) et l’assurance habitation du locataire (pour les biens mobiliers et la responsabilité locative).
Quand un sinistre survient, l’assureur détermine l’origine du dommage pour identifier le contrat qui prend en charge. Si la fuite vient d’une colonne montante (partie commune), c’est l’assurance immeuble. Si elle vient d’un joint défectueux sous votre évier (partie privative), c’est votre PNO. Cette répartition évite les conflits d’indemnisation entre copropriétaires.
La hausse de la surprime catastrophes naturelles en 2025 rend le choix d’un contrat PNO plus stratégique qu’auparavant. Comparer les franchises, les exclusions et les garanties optionnelles prend du temps, mais protège un investissement immobilier sur le long terme. Pour obtenir une proposition adaptée à votre situation, remplissez le formulaire de demande de devis gratuit ci-dessous : un professionnel vous recontactera pour analyser vos besoins et vous orienter vers la couverture la plus pertinente.